

Udzielamy informacji o programach pomocowych realizowanych przez PARP.

Pożyczki na cyfrową i zieloną transformację przedsiębiorstw
Cel
finansowania:
Pożyczki dla przedsiębiorstw na transformację działalności w zakresie cyfryzacji i technologii przyjaznych dla środowiska. Pożyczki będą udzielane przez Partnerów Finansujących wyłonionych przez PARP w postępowaniu przetargowym.
-
marzec 2026
Ogłoszenie konkursu
-
2 listopada 2026
Start składania wniosków
-
marzec 2029
Koniec przyjmowania wniosków
Wartość projektu (koszty kwalifikowane)
2 500 000 PLN - 15 000 000 PLN

Wkład własny
0%
Miejsce realizacji projektu
Polska
Zasięg terytorialny projektu
Polska
Dla kogo
MŚP i duże przedsiębiorstwa
Szczegóły dofinansowania
Pożyczka na cyfrową i zieloną transformację
Do 15 mln zł na 15 lat, oprocentowanie 0,5% rocznie. Zautomatyzuj produkcję, wdróż AI albo zamknij obieg surowców. Część kapitału może spłacić za Ciebie dotacja.
W skrócie
- Kwota: od 2,5 do 15 mln zł
- Oprocentowanie: 0,5% w skali roku
- Okres spłaty: do 15 lat
- Karencja w spłacie kapitału: do 24 miesięcy
- Warunkowa dotacja na spłatę kapitału: do 15%
- Wydatki obrotowe: do 25% kwoty pożyczki
Dla kogo i od kiedy?
Pożyczka jest dla przedsiębiorców z całej Polski. Wnioski będą przyjmować Partnerzy Finansujący wyłonieni przez PARP w przetargu. Listę Partnerów znajdziesz na dole strony.
Cyfrowo, zielono albo jedno i drugie
Możesz wybrać jeden z dwóch komponentów albo połączyć oba w jednej inwestycji.
Część cyfrowa: Przemysł 4.0
Finansuje automatyzację, robotyzację i cyfryzację procesów biznesowych i produkcyjnych, m.in.:
- systemy zarządzania produkcją i logistyką (ERP, MES, SCADA),
- Internet Rzeczy, sztuczną inteligencję, chmurę i analizę predykcyjną,
- cyfrowe projektowanie (CAD, CAM, CAE, cyfrowe bliźniaki),
- automatyczne zbieranie i przetwarzanie danych produkcyjnych i środowiskowych,
- roboty przemysłowe, zautomatyzowane centra wytwórcze, stanowiska pracy i AGV,
- usługi cyfrowe dla klientów i partnerów (platformy B2B/B2C, konfiguratory online, e-usługi).
Część zielona: zrównoważony rozwój i GOZ
Finansuje inwestycje, które ograniczają zużycie surowców, materiałów i energii oraz zmniejszają odpady i emisje, w tym nowe modele biznesowe oparte na gospodarce o obiegu zamkniętym, m.in.:
- modernizację procesów, by ograniczyć odpady i ponownie wykorzystać surowce i półprodukty,
- przebudowę linii technologicznych zamykającą obieg surowców (np. separacja frakcji, odzysk ciepła odpadowego),
- maszyny i urządzenia do przetwarzania, recyklingu, regeneracji i odzysku materiałów,
- technologie ograniczające zużycie wody lub odzyskujące wodę procesową,
- ekoprojektowanie produktów i opakowań (trwalszych, łatwiejszych do recyklingu, z surowców wtórnych),
- cyfrowe narzędzia do śledzenia cyklu życia produktu (LCA, PEF, ślad węglowy).
Część zielona nie obejmuje wsparcia nakierowanego na zwiększenie efektywności energetycznej przedsiębiorstwa.
Dotacja, która spłaci część pożyczki
Po zakończeniu inwestycji możesz otrzymać warunkową dotację na spłatę części kapitału:
- 5% - komponent cyfrowy, inwestycja zlokalizowana na terenie 139 miast średnich tracących funkcje społeczno-gospodarcze lub gmin zagrożonych trwałą marginalizacją;
- 10% komponent zielony lub oba komponenty, inwestycja zlokalizowana poza terenem 139 miast średnich tracących funkcje społeczno-gospodarcze lub gmin zagrożonych trwałą marginalizacją;
- 15% komponent zielony lub oba komponenty, inwestycja zlokalizowana na terenie 139 miast średnich tracących funkcje społeczno-gospodarcze lub gmin zagrożonych trwałą marginalizacją.

Cykl spotkań dla przedsiębiorców. Podwójna transformacja, podwójna korzyść. Nowa pożyczka na cyfrowe i zielone zmiany w firmie
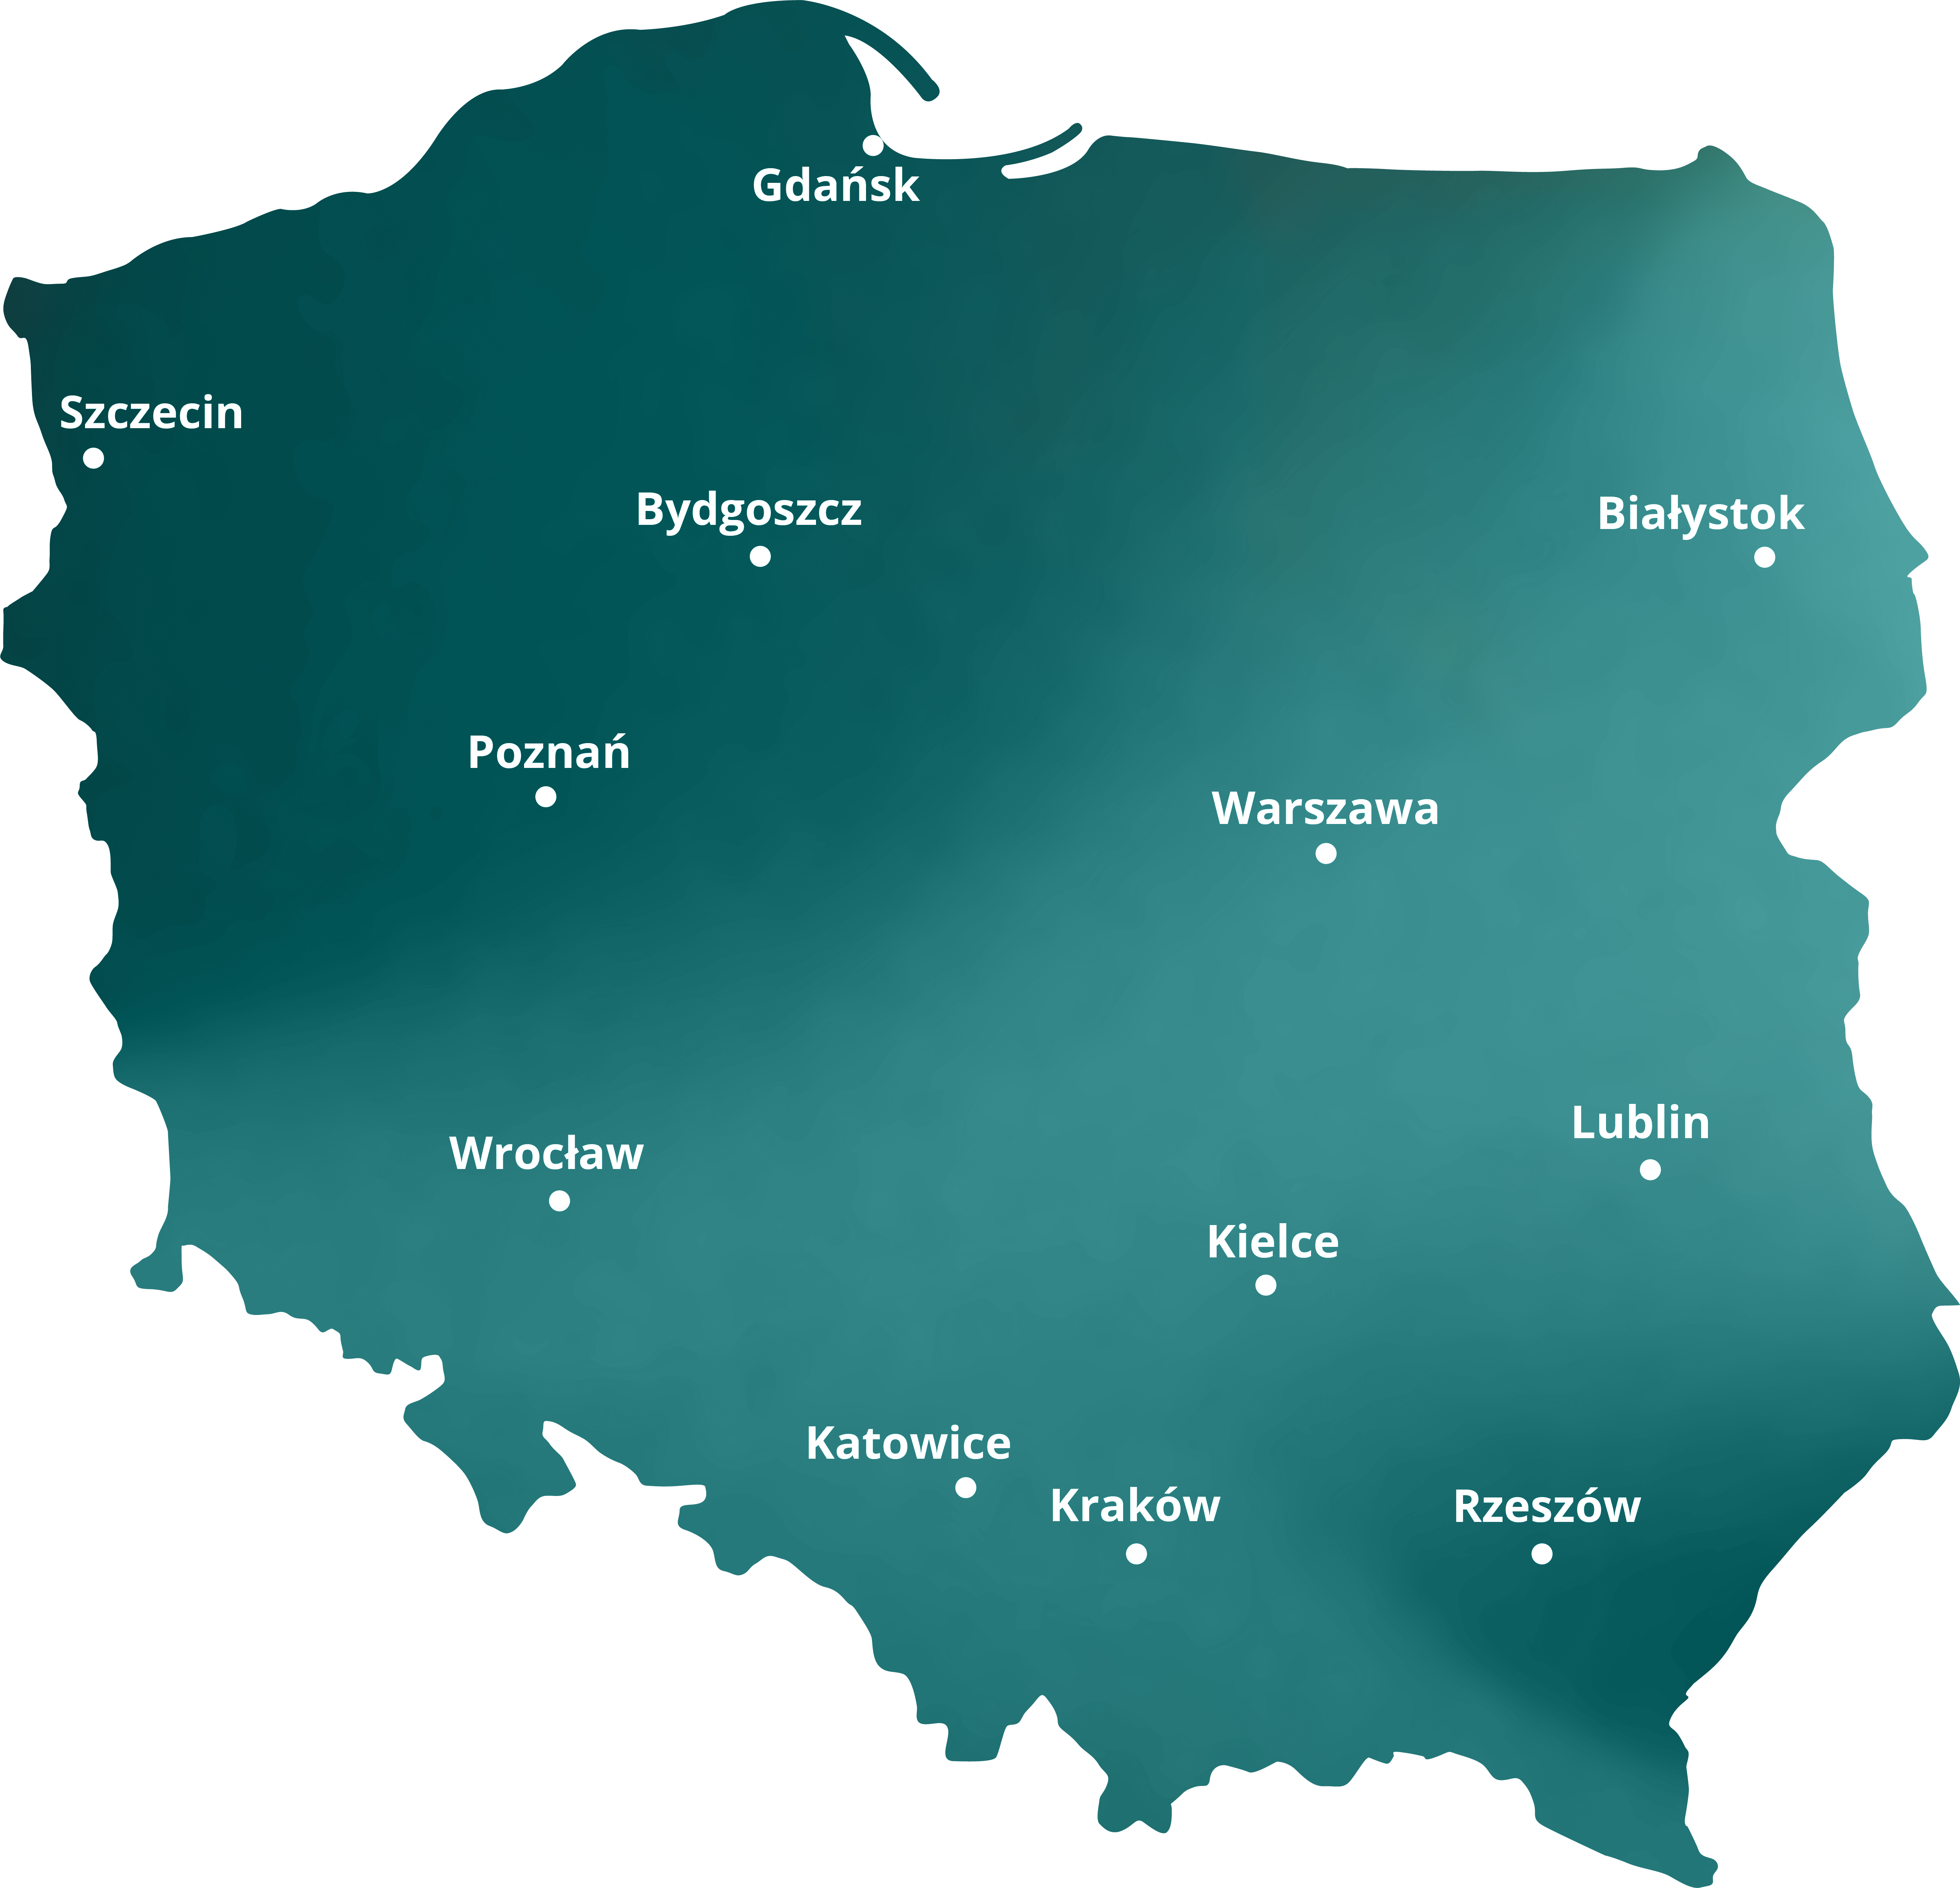
Harmonogram spotkań:
- Warszawa - 9 października 2026
- Wrocław - 15 października 2026
- Gdańsk - 23 października 2026
- Kielce - 27 października 2026
- Szczecin - 29 października 2026
- Rzeszów - 5 listopada 2026
- Białystok - 17 listopada 2026
- Kraków - 19 listopada 2026
- Poznań - 26 listopada 2026
- Katowice - 1 grudnia 2026
- Bydgoszcz - 4 grudnia 2026
- Lublin - 8 grudnia 2026
Więcej informacji na stronie cyklu
Materiały dodatkowe
Poradnik
Przewodnik dla Partnerów Finansujących i Ostatecznych Odbiorców Instrumentu Finansowego wspierającego transformację cyfrową i zieloną przedsiębiorstw - o zasadach realizacji Inwestycji Końcowych
Poradnik
Przewodnik dla Partnerów Finansujących i Ostatecznych Odbiorców Instrumentu Finansowego wspierającego transformację cyfrową i zieloną przedsiębiorstw - o zasadach udzielania Pomocy Publicznej i De minimis
Dobre praktyki
Rozwój, który się opłaca. Pożyczki na cyfrową i zieloną transformację przedsiębiorstw.
Partnerzy Finansujący
Nie masz pewności, czy to odpowiedni program finansowania dla twojej firmy?
Napisz lub zadzwoń na infolinię
Terminy zgłoszeń
Rozpoczęcie przyjmowania wniosków pożyczkowych
Przyjmowania wniosków o pożyczkę
Start:
listopad 2026
Zakończenie:
marzec 2029
Dokumenty
- Program FENG zatwierdzony przez Komisję
- Lista wskaźników specyficznych dla FENG 2021-2027
- Szczegółowy Opis Priorytetów FENG (SZOP)
- Wytyczne dotyczące informacji i promocji funduszy europejskich 2021-2027
- Podręcznik wnioskodawcy i beneficjenta Funduszy Europejskich na lata 2021-2027 w zakresie informacji i promocji
- Wytyczne dotyczące kwalifikowalności 2021-2027
- Lista Obszarów Strategicznej Interwencji (OSI) - miast średnich tracących funkcje społeczno-gospodarcze
- Lista Krajowych Inteligentnych Specjalizacji
- Kwestie środowiskowe w programie FENG 2021-2027
- Wytyczne dotyczące zasad równościowych w ramach funduszy unijnych na lata 2021-2027
- Standardy dostępności dla polityki spójności 2021-2027
- Procedura służąca do włączania zapisów Konwencji o prawach osób niepełnosprawnych (KPON)
- Procedura KPP
- Ocena DNSH dla instrumentów planowanych do realizacji w ramach programu FENG
- Pobierz wszystko
- Rozporządzenie Komisji (UE) nr 651/2014 z dnia 17 czerwca 2014 r.
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2021/1060 z dnia 24 czerwca 2021 r.
- Rozporządzenie Komisji (UE) 2023/2831 z dnia 13 grudnia 2023 r.
- Rozporządzenie z dnia 7 listopada 2022 r. w sprawie udzielania przez PARP pomocy finansowej w ramach FENG 2021-2027
- Rozporządzenie z dnia 11 sierpnia 2004 r. w sprawie szczegółowego sposobu obliczania wartości pomocy publicznej
- Pobierz wszystko
FAQ
Drobniejsze prace dostosowawcze, remontowe czy drobna infrastruktura pomocnicza, które nie stanowią rdzenia transformacji opisanego w audycie, mogą być sfinansowane z pozostałej części pożyczki, pod warunkiem wykazania ich bezpośredniego związku i niezbędności do uruchomienia maszyn oraz realizacji celu projektu.
Przepisy o pomocy publicznej np. GBER- Rozporządzenie KE nr 651/2014 wskazują, że jeżeli pożyczka lub Warunkowa Dotacja jest udzielana w reżimie pomocy publicznej np. Regionalnej Pomocy Inwestycyjnej z art. 14 GBER, to zasady trwałości wynikają wprost z tych przepisów pomocowych i wynoszą odpowiednio 3 lata od zakończenia inwestycji MŚP oraz 5 lat – dla dużych przedsiębiorstw.
Inwestycja musi być wykorzystywana zgodnie z przeznaczeniem wskazanym we wniosku o pożyczkę i audycie/analizie. Zaprzestanie działalności, zmiana charakteru inwestycji lub nieosiągnięcie założonych wskaźników mogą skutkować uznaniem wydatków za niekwalifikowalne oraz koniecznością zwrotu pożyczki/dotacji wraz z odsetkami.
Pełną dokumentację księgową, techniczną i prawną związaną z udzieloną pomocą publiczną lub pomocą de minimis należy przechowywać przez okres 10 lat od dnia zawarcia Umowy Inwestycyjnej tj. udzielenia pomocy.
Inwestycja musi utrzymywać zakładane i zadeklarowane w dokumentacji tj. Audycie GOZ / Mapie drogowej cyfryzacji, efekty ekologiczne oraz dojrzałość technologiczną.
Wydatki wchodzące w skład głównego komponentu cyfrowego (Przemysł 4.0) lub środowiskowego (GOZ), stanowiące minimum 60% kosztów inwestycji, muszą bezpośrednio wynikać z przedstawionego dokumentu tj. Audytu potencjału cyrkularności, Mapy drogowej cyfryzacji lub dokumentu równoważnego.
Dokumenty te wyznaczają konieczny do zrealizowania zakres Inwestycji Końcowej.
Wydatki obrotowe do 25% kwoty pożyczki, mogą obejmować np. koszty bieżące, drobny sprzęt TIK czy oprogramowanie pomocnicze; warunkiem ich sfinansowania jest wykazanie ich bezpośredniego związku z realizowanym przedsięwzięciem. Pozostałe koszty towarzyszące również mogą obejmować inne wydatki niezbędne do wdrożenia inwestycji np. wybrane usługi doradcze, szkoleniowe czy prace dostosowawcze, pod warunkiem udowodnienia ich racjonalności, bezpośredniego związku z celem głównym pożyczki oraz zgodności z zasadami kwalifikowalności i przepisami o pomocy publicznej.
Tak, zabezpieczenie pożyczki może zostać ustanowione przez spółkę matkę lub inny podmiot z grupy kapitałowej, bądź jakikolwiek inny podmiot trzeci.
Dokumentacja programu FENG.01.02, wprost dopuszcza i reguluje ustanawianie zabezpieczeń spłaty Jednostkowej Pożyczki przez podmioty trzecie działające na rzecz Wnioskodawcy.
Forma i zakres zabezpieczenia są dobrane indywidualnie przez Partnera Finansującego w zależności od wartości pożyczki, formy prawnej wnioskodawcy oraz wyników oceny ryzyka kredytowego. Oprócz podstawowego weksla własnego in blanco z deklaracją wekslową, dopuszczalny jest szeroki katalog innych form zabezpieczenia spłaty pożyczki np.: hipoteka na nieruchomości, zastaw rejestrowy (np. na maszynach lub urządzeniach), przelew (cesja) praw z polisy ubezpieczeniowej przedmiotu finansowania, cesja wierzytelności z umów handlowych lub umów najmu, poręczenie wekslowe lub cywilne, gwarancja bankowa, pełnomocnictwo do rachunku bankowego oraz oświadczenie o poddaniu się egzekucji w formie aktu notarialnego.
Formę zabezpieczenia pożyczki ustala Partner Finansujący wraz z Wnioskodawcą.
Tak, jeśli limit pomocy de minimis dla danego przedsiębiorstwa zostanie wyczerpany, a korzyści z odsetek nie będzie można zakwalifikować do innego reżimu pomocy publicznej, cała pożyczka zostanie udzielona na warunkach rynkowych.
Zgodnie z dokumentacją programu, w ramach jednej Umowy Inwestycyjnej nie można łączyć dwóch poziomów oprocentowania.
Pożyczkom udzielanym na warunkach rynkowych nie towarzyszy pomoc publiczna ani pomoc de minimis w części odsetkowej. Oprocentowanie jest wyliczane w oparciu o rynkową stopę referencyjną Komisji Europejskiej.
Przejście pożyczki na rynkowy poziom oprocentowania, nie wyklucza możliwości skorzystania z Warunkowej Dotacji na spłatę części kapitału. Jeżeli kwota dotacji kwalifikuje się i mieści w ramach innego dostępnego reżimu pomocy publicznej np. Regionalnej Pomocy Inwestycyjnej z art. 14 GBER lub pomocy na GOZ z art. 47 GBER, przedsiębiorca nadal otrzyma warunkową dotację na spłatę części kapitału.
Pożyczka rynkowa w ramach programu FENG.01.02 nadal zachowuje korzyść w postaci braku prowizji i opłat za jej udzielenie oraz obsługę.
NIE. EDIH jest jedynie jednym z podmiotów rekomendowanych, a nie obligatoryjnych.
TAK. Katalog wykonawców wskazany w Przewodniku, ma charakter wyłącznie rekomendacyjny i otwarty.
PARP w Przewodniku wskazuje listę rekomendowanych podmiotów:
- Europejskie Huby Innowacji Cyfrowych (EDIH),
- Jednostki naukowe (uczelnie wyższe, instytuty badawcze),
- Akredytowane ośrodki innowacji (z listy Ministerstwa Rozwoju i Technologii),
- Podmioty świadczące specjalistyczne usługi w zakresie oceny dojrzałości cyfrowej oraz strategii Przemysłu 4.0.
Dopuszcza się wybór dowolnej innej firmy doradczej, o ile posiada ona wiedzę, doświadczenie oraz zasoby kadrowe adekwatne do zakresu i charakteru planowanej inwestycji.
W dokumentacji należy zamieścić opis doświadczenia podmiotu oraz kluczowych ekspertów w obszarze transformacji cyfrowej lub Przemysłu 4.0.
Dokumentacja wprost dopuszcza opracowanie Mapy drogowej, Audytu cyfrowego lub Analizy w ramach zasobów własnych Odbiorcy Ostatecznego. Jednakże, w przypadku przygotowania dokumentu własnymi siłami należy w jego treści uzasadnić takie działanie oraz przedstawić doświadczenie i kwalifikacje kadr/pracowników przygotowujących opracowanie (np. kwalifikacje w dziedzinie branży projektu lub technologii stosowanych w firmie).
Nie, dokument nie musi zostać sporządzony przez zewnętrzny podmiot.
Jednostkowa Pożyczka co do zasady umożliwia finansowanie wydatków w kwotach brutto, obejmując zarówno podatek VAT niepodlegający odliczeniu, jak i podatek VAT podlegający odliczeniu lub zwrotowi.
VAT niepodlegający odliczeniu stanowi pełny koszt kwalifikowalny we wszystkich reżimach finansowania. Z kolei podatek VAT podlegający odliczeniu nie może wprawdzie stanowić kosztu kwalifikowalnego w ramach pomocy publicznej (np. regionalnej pomocy inwestycyjnej), jednak może zostać sfinansowany ze środków pożyczki w oparciu o limit pomocy de minimis lub w formule finansowania rynkowego.
Polecane poradniki, raporty i katalogi
Poradnik
Przewodnik dla Partnerów Finansujących i Ostatecznych Odbiorców Instrumentu Finansowego wspierającego transformację cyfrową i zieloną przedsiębiorstw - o zasadach realizacji Inwestycji Końcowych
Poradnik
Przewodnik dla Partnerów Finansujących i Ostatecznych Odbiorców Instrumentu Finansowego wspierającego transformację cyfrową i zieloną przedsiębiorstw - o zasadach udzielania Pomocy Publicznej i De minimis
Dobre praktyki
Rozwój, który się opłaca. Pożyczki na cyfrową i zieloną transformację przedsiębiorstw.
Inne dofinansowania, które mogą Cię zainteresować


Serwisy PARP
Polecane serwisy
Polecane serwisy
Pomoc


Polska Agencja Rozwoju Przedsiębiorczości

ul. Pańska 81/83,
00-834 Warszawa
00-834 Warszawa

tel.: (22) 432 80 80, 432 71 25,
fax: (22) 432 86 20
fax: (22) 432 86 20